Le reste à charge final correspond à la partie d’une dépense de santé qui demeure effectivement supportée après les remboursements pris en compte. La formule de base est : reste à charge final = prix facturé – remboursement effectivement pris en charge par l’Assurance Maladie – remboursement effectivement pris en charge par la complémentaire, auxquels peuvent s’ajouter ou se retrancher d’autres remboursements uniquement lorsqu’ils existent réellement dans la situation étudiée.
Il faut éviter tout double comptage : lorsque le montant effectivement versé par l’Assurance Maladie est utilisé, une participation ou une franchise déjà déduite de ce versement ne doit pas être soustraite une seconde fois.
Exemple pédagogique sans lien avec un acte réel : pour une dépense de 100 €, un versement de l’Assurance Maladie de 60 € et un versement complémentaire de 30 €, le reste final est de 100 – 60 – 30 = 10 €.
Un même soin peut donc présenter un reste à charge après Assurance Maladie, puis un reste différent après l’intervention de la mutuelle. Le ticket modérateur n’est pas synonyme de reste à charge total et la cotisation versée pour la complémentaire n’entre pas dans le calcul du reste à charge d’un acte.
Reste à charge avant et après mutuelle : quelle différence ?
Le reste à charge après Assurance Maladie désigne la partie du prix facturé qui n’a pas été couverte par le régime obligatoire après prise en compte du remboursement effectivement retenu pour la dépense.
RAC après Assurance Maladie = prix facturé – remboursement Assurance Maladie effectivement retenu pour la dépense.
Le reste à charge après complémentaire, ou reste à charge final dans le calcul étudié, correspond à la somme qui demeure après l’intervention éventuelle du contrat complémentaire :
RAC final = RAC après Assurance Maladie – remboursement complémentaire réellement applicable.
Le montant avancé au professionnel ne doit pas être confondu avec ce résultat. En présence du tiers payant, l’assuré peut ne pas avancer certaines sommes tout en conservant un reste à charge. À l’inverse, une somme avancée peut ensuite être remboursée.
Avance de frais ≠ reste à charge. De même, lorsqu’une retenue s’applique, le remboursement brut calculé par l’Assurance Maladie peut être différent du montant effectivement versé.
Quelles sommes peuvent composer le reste à charge santé ?
Le reste à charge peut résulter de plusieurs mécanismes distincts. Ils ne doivent pas être regroupés sous le seul terme de ticket modérateur.
Le ticket modérateur correspond, dans les situations concernées, à la partie de la base remboursable qui n’est pas prise en charge par l’Assurance Maladie après application de son taux. Il peut être couvert en tout ou partie par une complémentaire selon le contrat et les règles applicables.
La participation forfaitaire de 2 € constitue une somme distincte du ticket modérateur pour les consultations, actes et prestations auxquels elle s’applique.
Les franchises médicales sont également distinctes : elles sont actuellement de 1 € par boîte ou conditionnement de médicament, 1 € par acte paramédical et 4 € par transport sanitaire concerné.
Au 28 septembre 2026, le plafond annuel de la participation forfaitaire et celui des franchises médicales restent fixés à 50 € jusqu’au 30 septembre 2026. À compter du 1er octobre 2026, ces plafonds annuels passent à 70 €. Les montants unitaires de 2 €, 1 € et 4 € ne sont pas remplacés par 70 €.
Les dépassements d’honoraires correspondent à la partie facturée au-delà du tarif de référence dans les situations où ils sont autorisés. Ils ne sont pas remboursés par l’Assurance Maladie, mais une complémentaire peut éventuellement en couvrir tout ou partie si sa garantie le prévoit.
Le forfait hospitalier constitue encore une dépense distincte. Depuis le 1er mars 2026, il est de 23 €/jour en hôpital ou clinique et de 17 €/jour dans un service psychiatrique.
Il ne faut pas le confondre avec le forfait patient urgences (FPU), fixé à 23 € depuis le 1er mars 2026 pour les passages aux urgences sans hospitalisation dans les situations concernées.
Pour certains actes dont les conditions réglementaires sont réunies, la participation de l’assuré peut par ailleurs être plafonnée à 32 € depuis le 1er avril 2026, notamment pour certains actes affectés d’un coefficient au moins égal à 60 ou d’un tarif au moins égal à 120 €. Cela ne signifie pas que toute dépense médicale supérieure à 120 € entraîne automatiquement une participation de 32 €.
Enfin, une partie du reste à charge peut provenir d’une dépense sans remboursement obligatoire, d’un supplément de confort, d’une différence entre prix facturé et base de remboursement ou d’une limite du contrat complémentaire. Ces situations ne constituent pas toutes des exclusions.
Comment calculer le reste à charge étape par étape ?
- Relever le prix réellement facturé pour la prestation.
- Identifier la base de remboursement lorsqu’une base existe.
- Distinguer le remboursement brut du montant effectivement versé par l’Assurance Maladie, notamment lorsqu’une retenue apparaît.
- Calculer le reste après Assurance Maladie à partir du montant réellement retenu dans le calcul.
- Identifier la garantie complémentaire : % BRSS, forfait en euros, frais réels, plafond ou autre modalité prévue.
- Déterminer le remboursement complémentaire réellement applicable, sans utiliser un montant théorique non prévu par la formule souscrite.
- Soustraire cette intervention du reste après Assurance Maladie.
- Contrôler les sommes restant légalement ou contractuellement à charge.
La formule finale est :
RAC final = dépense facturée – remboursement Assurance Maladie effectivement retenu – remboursement complémentaire applicable.
Lorsqu’une participation ou une franchise est récupérée séparément après un tiers payant, elle doit être intégrée au montant réellement supporté par l’assuré, mais jamais comptée deux fois.
La cotisation mensuelle ou annuelle de la mutuelle n’entre pas dans cette formule. Elle relève du coût de la couverture. Les frais de garde, pertes de salaire, déplacements non compris dans la prestation ou autres dépenses indirectes ne sont pas non plus intégrés automatiquement dans le RAC médical de l’acte.
Exemple : comment passer du prix facturé au reste à charge final ?
Pour une consultation simple d’un médecin généraliste de secteur 1 en métropole au tarif conventionnel de 30 €, l’Assurance Maladie calcule 70 % de la base de 30 €, soit 21 €. Lorsque la participation forfaitaire de 2 € s’applique, le versement effectivement réalisé est de 19 €.
Les trois niveaux à distinguer sont donc :
- prix facturé : 30 € ;
- remboursement Assurance Maladie brut : 21 € ;
- versement net après participation forfaitaire : 19 €.
Le reste après Assurance Maladie est alors :
30 € – 19 € = 11 €.
Dans l’hypothèse où un contrat responsable à 100 % BRSS prend en charge les 9 € de ticket modérateur, le calcul devient :
30 € – 19 € – 9 € = 2 € de reste à charge final.
Les 2 € correspondent ici à la participation forfaitaire restant à la charge de l’assuré dans la situation étudiée. Il ne faut surtout pas calculer 30 – 21 – 9 – 2 : utiliser 19 € comme versement net puis soustraire encore les 2 € reviendrait à compter deux fois la même participation.
Calcul du reste à charge : de la facture au montant final
| Étape |
Montant |
Qui intervient ? |
Ce qu’il faut vérifier |
| Prix facturé |
30 € |
Professionnel de santé |
Tarif réellement facturé dans la situation étudiée |
| Remboursement Assurance Maladie brut |
21 € |
Assurance Maladie |
30 € × 70 % |
| Retenue éventuelle |
2 € |
Reste dû par l’assuré lorsque la participation s’applique |
Ne pas la déduire deux fois |
| Montant Assurance Maladie versé |
19 € |
Assurance Maladie |
21 € – 2 € |
| Complémentaire |
9 € dans l’hypothèse étudiée |
Contrat complémentaire |
Garantie responsable à 100 % BRSS dans cette situation |
| Reste final |
2 € |
Assuré |
30 € – 19 € – 9 € |
Autre exemple, entièrement fictif et sans lien avec une spécialité réelle : prix facturé de 80 €, BRSS fictive de 40 €, versement Assurance Maladie net retenu pour l’exercice de 26 € et remboursement complémentaire effectivement versé de 44 €.
RAC final = 80 € – 26 € – 44 € = 10 €.
La BRSS fictive de 40 € ne doit pas être utilisée seule pour calculer le reste final : le calcul part toujours du prix réellement facturé puis des remboursements effectivement applicables.
Hospitalisation et actes coûteux : quels restes à charge faut-il distinguer ?
Une hospitalisation peut faire apparaître plusieurs montants distincts : ticket modérateur ou participation réglementaire selon la situation, forfait hospitalier, honoraires, dépassements éventuels, chambre particulière, prestations de confort ou participation sur certains actes coûteux.
Ces sommes ne doivent pas être additionnées automatiquement : certaines ne s’appliquent pas dans toutes les situations et d’autres peuvent être prises en charge par la complémentaire selon le contrat.
Depuis le 1er mars 2026, le forfait hospitalier est de 23 €/jour en hôpital ou clinique et de 17 €/jour en psychiatrie. Il ne doit être confondu ni avec la chambre particulière, ni avec le FPU, ni avec la participation plafonnée à 32 € applicable à certains actes répondant aux conditions réglementaires.
Pour certains actes coûteux, cette participation est de 32 € depuis le 1er avril 2026. Une complémentaire peut éventuellement la prendre en charge si le contrat et les règles applicables le permettent.
Le reste à charge hospitalier doit donc être reconstitué ligne par ligne plutôt qu’estimé à partir d’un seul pourcentage global.
100 % Santé, ALD ou C2S : le reste à charge est-il toujours nul ?
Non. Ces dispositifs peuvent réduire fortement certains restes à charge, mais ils ne rendent pas automatiquement toutes les dépenses de santé gratuites.
Avec le 100 % Santé, un reste à charge nul est possible pour les prestations et équipements appartenant aux paniers concernés lorsque toutes les conditions du dispositif sont réunies. En optique, par exemple, il faut distinguer l’équipement de classe A relevant du 100 % Santé des équipements à prix libres. En dentaire, seuls les actes prothétiques éligibles au panier concerné bénéficient du mécanisme sans reste à charge dans les conditions prévues.
Pour une ALD exonérante, les soins en rapport avec l’affection peuvent être pris en charge à 100 % de la base de remboursement. Cette règle ne signifie pas nécessairement 100 % du prix facturé. Des dépassements d’honoraires, la participation forfaitaire, les franchises, le forfait hospitalier ou certaines dépenses non remboursables peuvent encore demeurer.
100 % de la BRSS ≠ zéro reste à charge dans toutes les situations.
La Complémentaire santé solidaire peut également supprimer ou réduire fortement certains restes à charge selon les prestations et les conditions du dispositif, sans qu’il soit nécessaire ici de détailler ses critères de ressources.
Lorsque l’optique, le dentaire, l’audition ou l’hospitalisation représentent une part importante des dépenses, il est utile de comparer les mutuelles santé senior en 2026 en vérifiant surtout le reste à charge réellement obtenu sur les soins concernés.
Pour comprendre plus largement les différences de mécanismes entre consultations, dentaire, optique, hospitalisation et prestations spécifiques, il est également utile de comprendre pourquoi le reste à charge varie selon le soin.
Pourquoi le reste à charge peut-il être plus élevé que prévu ?
Un écart entre le remboursement attendu et le montant finalement supporté peut provenir de plusieurs causes :
- prix facturé supérieur à la base de remboursement ;
- dépassement d’honoraires insuffisamment couvert ;
- participation forfaitaire ou franchise restant due ;
- plafond complémentaire déjà atteint ;
- forfait complémentaire insuffisant ou déjà consommé ;
- nombre maximal d’actes ou de séances atteint ;
- dépense non couverte par la garantie souscrite ;
- condition contractuelle ou justificatif manquant ;
- règle liée au parcours de soins ou à une formalité administrative dans les situations concernées ;
- confusion entre un niveau théorique affiché et la garantie réellement applicable à la formule souscrite.
Ces situations ne constituent pas toutes des exclusions. Pour identifier un écart lié à l’organisation administrative de la prise en charge, il est possible de vérifier l’effet du parcours de soins et du tiers payant.
Pour un travailleur indépendant qui compare plusieurs niveaux de garanties, comparer les mutuelles santé TNS en 2026 doit donc revenir à confronter les remboursements aux dépenses réellement supportées et aux restes à charge prévisibles.
Lorsque des dépenses importantes sont identifiables à l’avance, analyser les garanties permet aussi de réduire les restes à charge prévisibles avant les soins en rapprochant les limites contractuelles des dépenses envisagées.
Comment vérifier son reste à charge après les remboursements ?
Le contrôle final consiste à rapprocher plusieurs informations : facture ou prix payé, décompte Assurance Maladie, retenues éventuelles, remboursement complémentaire, ligne exacte du tableau de garanties, plafond déjà consommé et somme réellement débitée.
Une formule comptable utile est :
prix payé = Assurance Maladie + complémentaire + reste effectivement supporté, sous réserve de l’adapter lorsqu’un tiers payant, une récupération ultérieure de franchise ou un autre payeur intervient.
Les participations et franchises peuvent en effet être récupérées sur un remboursement ultérieur ou faire l’objet d’une récupération séparée lorsque l’assuré a bénéficié du tiers payant. Dans ce cas, plusieurs lignes du compte ou des décomptes doivent être rapprochées avant de conclure à une erreur.
Pour un salarié couvert par un contrat collectif, comparer les mutuelles entreprise en 2026 suppose également de vérifier la formule réellement appliquée, les éventuelles options et le reste à charge obtenu sur les postes utilisés.
Ce contrôle permet d’identifier l’origine d’un écart sans transformer cette étape en procédure complète de contestation ou de télétransmission.

 La mutuelle prévoit-elle un remboursement pour la chirurgie esthétique ?
 Mutuelle santé à Poitiers : profils, garanties et repères locaux
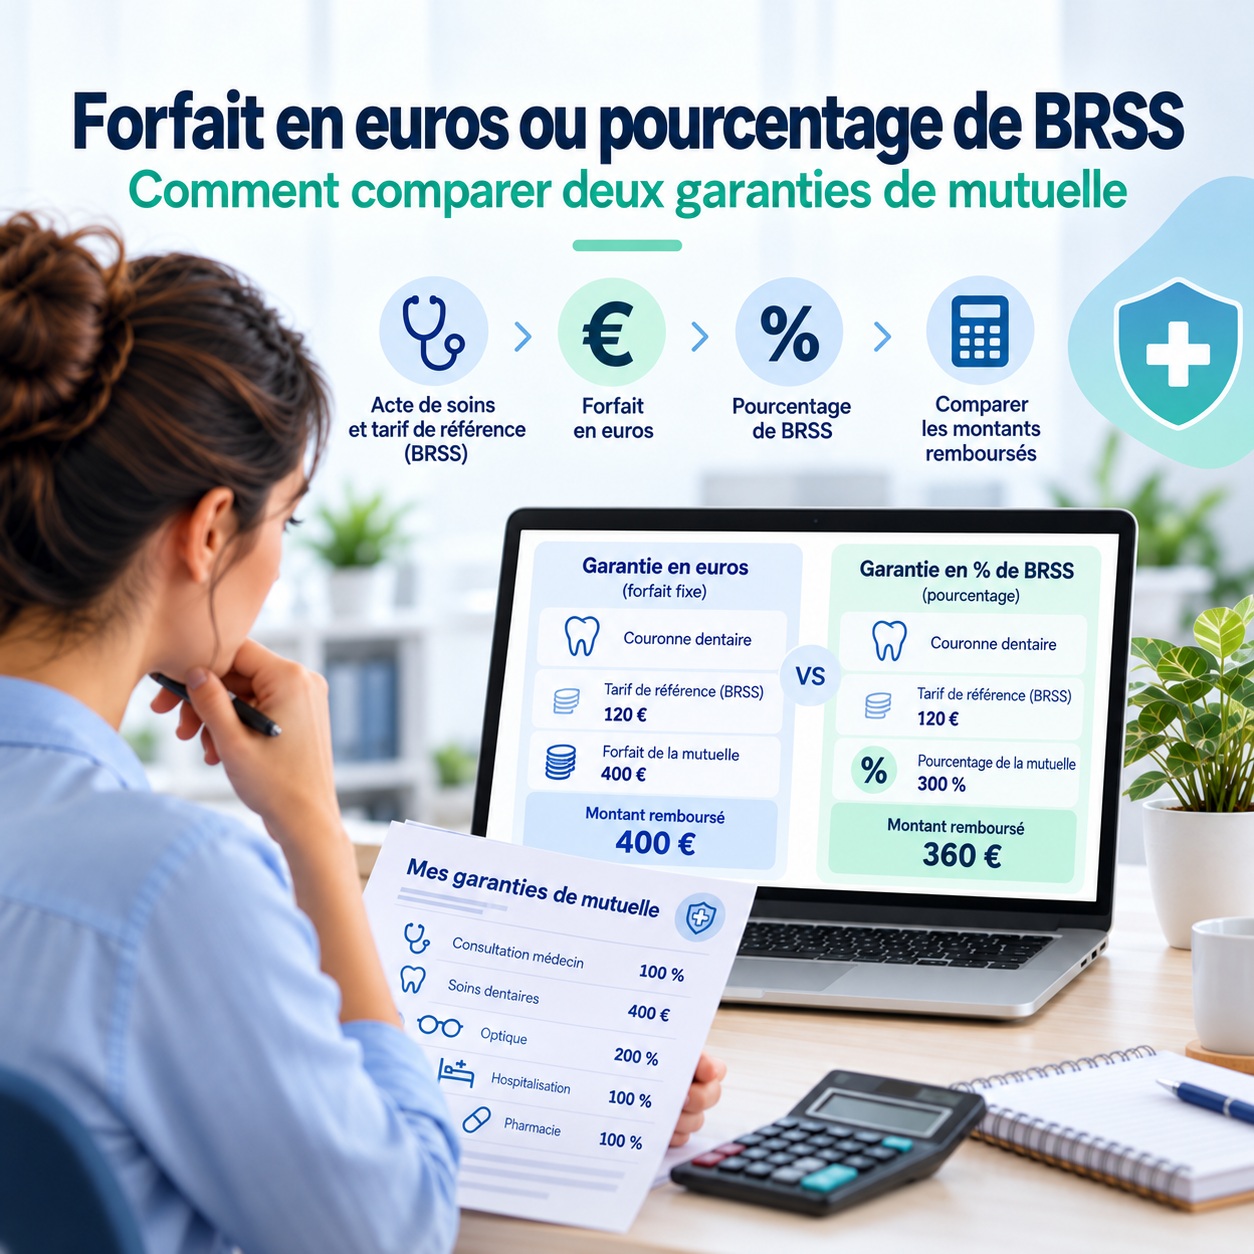 Forfait en euros ou pourcentage de BRSS : comment comparer deux garanties de mutuelle ?
 Mutuelle santé à Antibes : seniors, actifs et dispositif communal
 Ce qui est bien de savoir sur la Mutualité Sociale Agricole